
Japan ist derzeit ein äußerst spannendes und aktuelles Thema.
Ja, was in Japan passiert, ist einfach bemerkenswert.
Vorab ein wichtiges Stichwort: Japans „verlorene Jahrzehnte“.
Gemeint ist Japans Situation nach dem Platzen der Blase im Jahr 1990. Das Land litt unter einer chronisch schwachen Nachfrage.
Sowohl Unternehmen als auch Haushalte versuchten zu sparen, anstatt Geld auszugeben.
Japan ist nämlich seit über 30 Jahren ein Paradebeispiel für:
Anhaltenden Deflationsdruck.
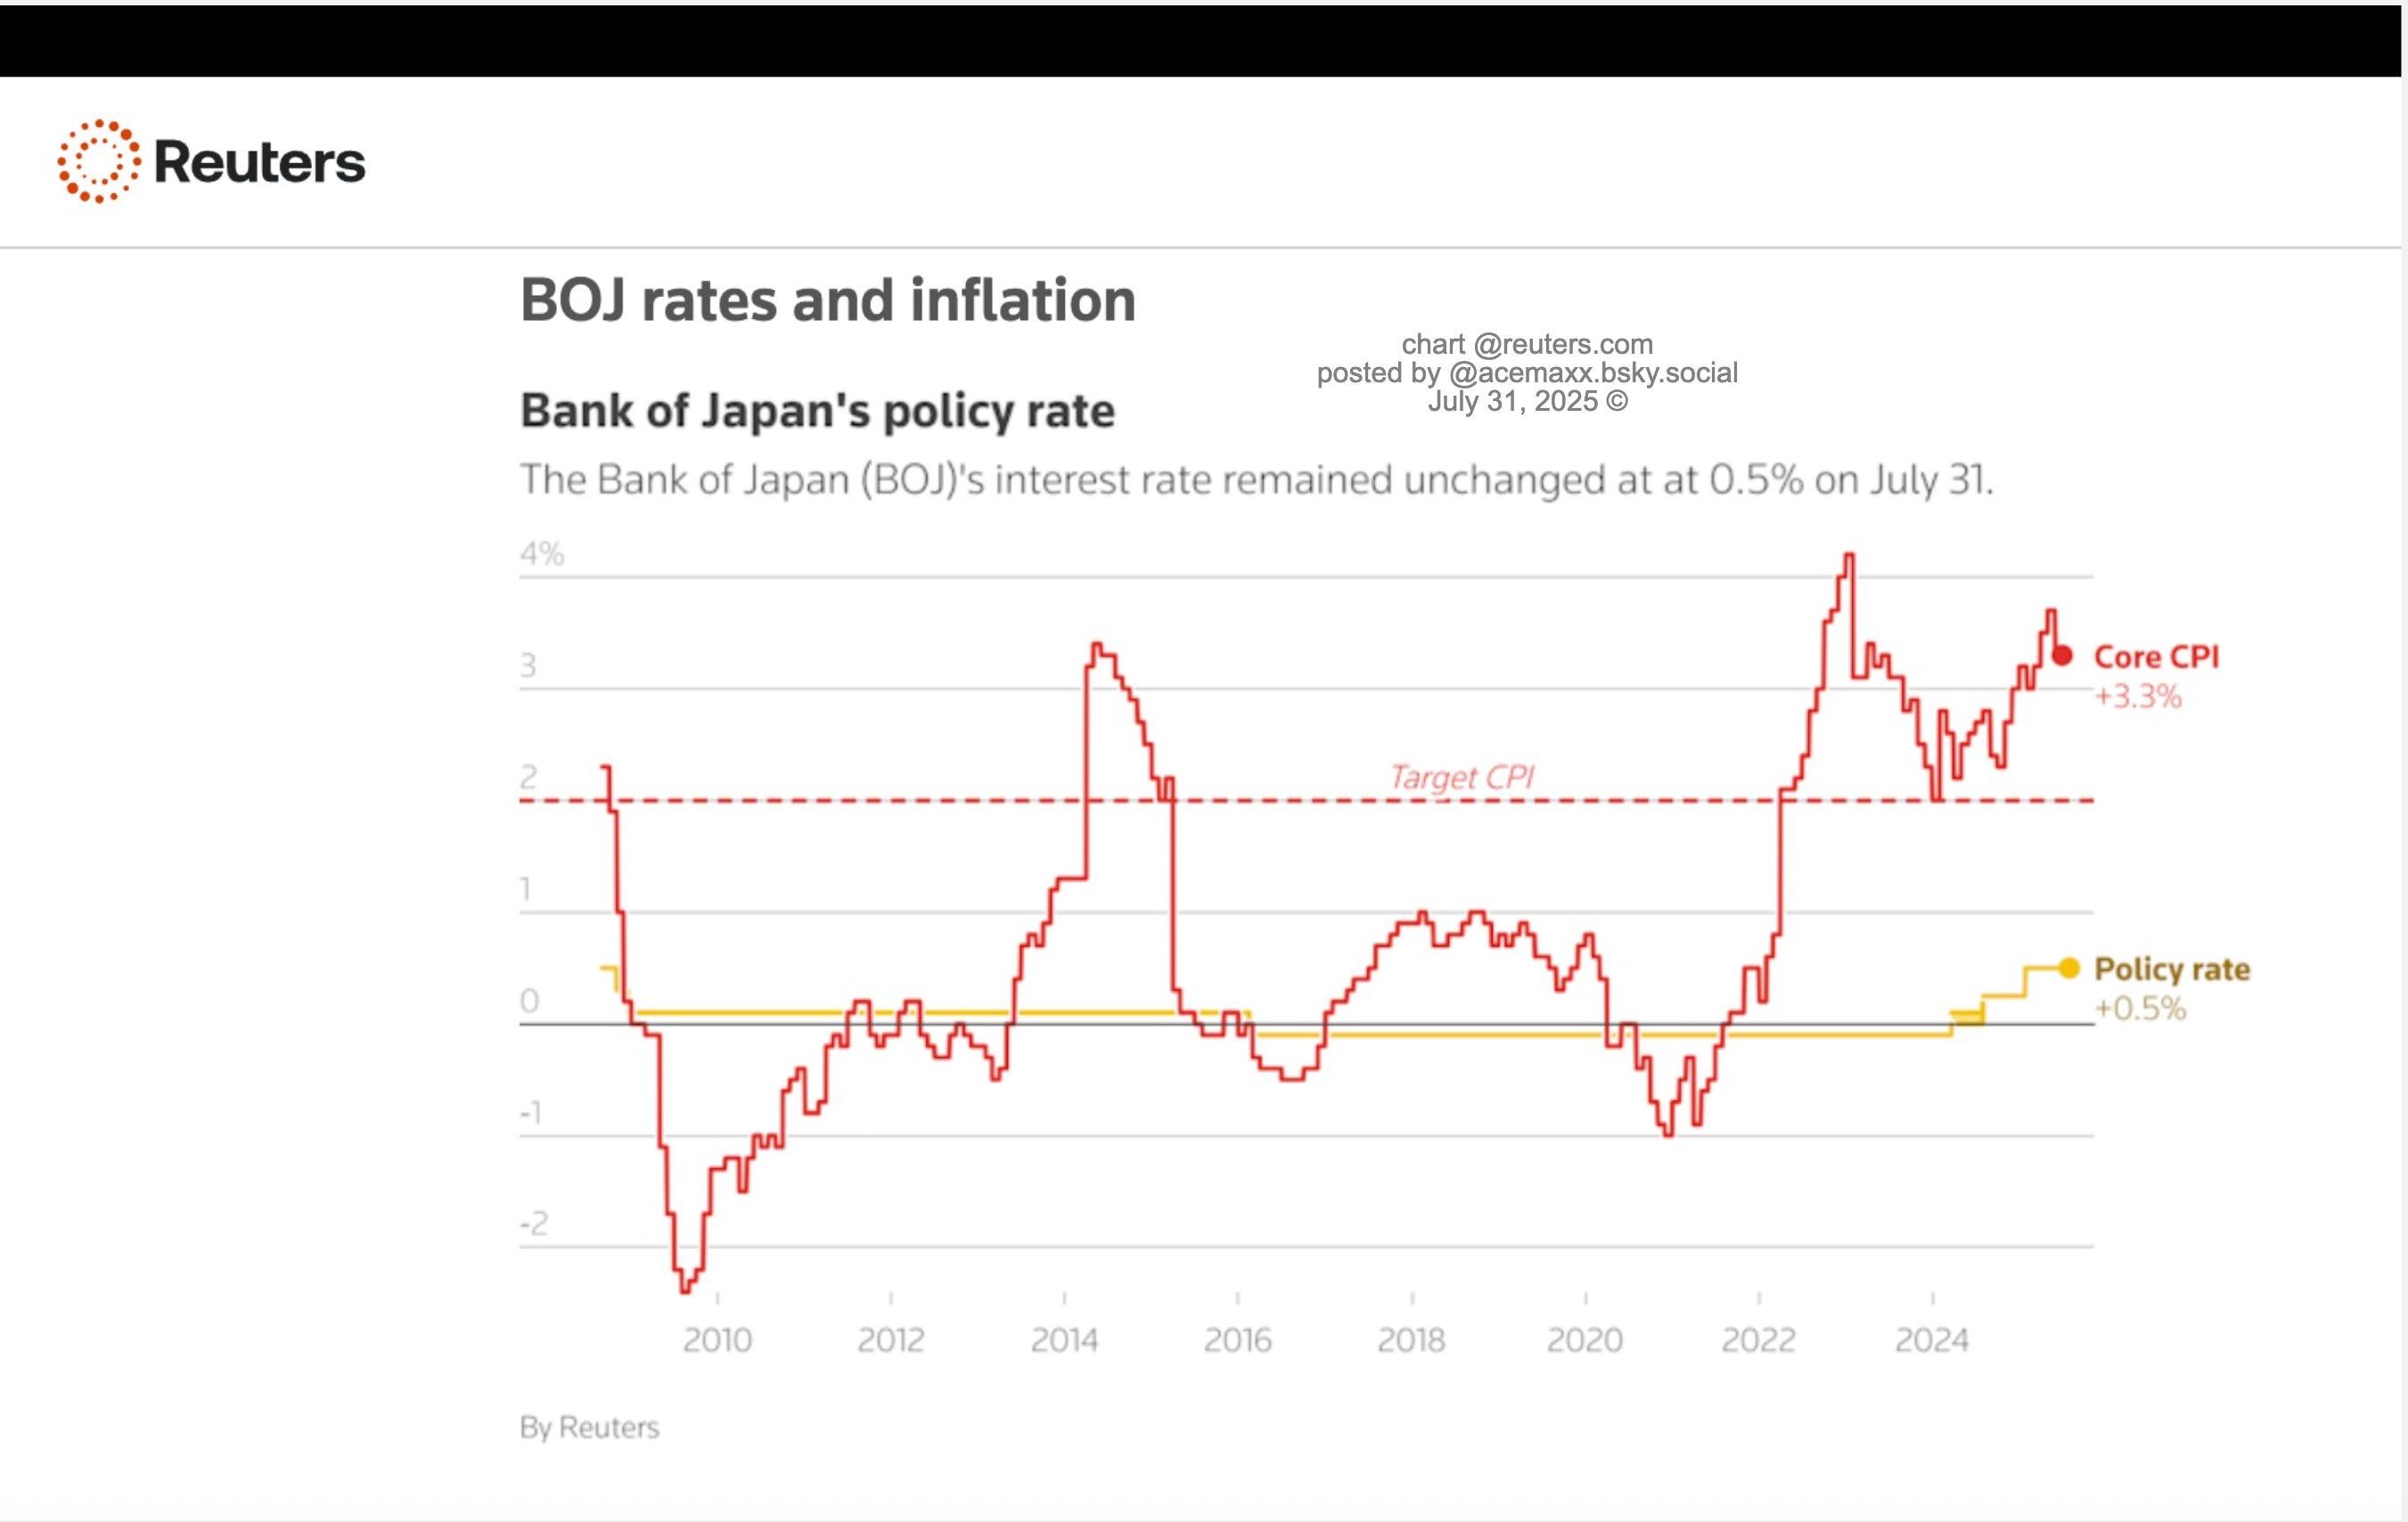
Null- (oder Negativ-)Zinsen.
Hohe Staatsverschuldung.
Mit anderen Worten: Eine Wirtschaft, die auf Staatsdefizite angewiesen ist, um die Nachfrage zu stützen, da die Ersparnisse des privaten Sektors die Investitionen übersteigen.
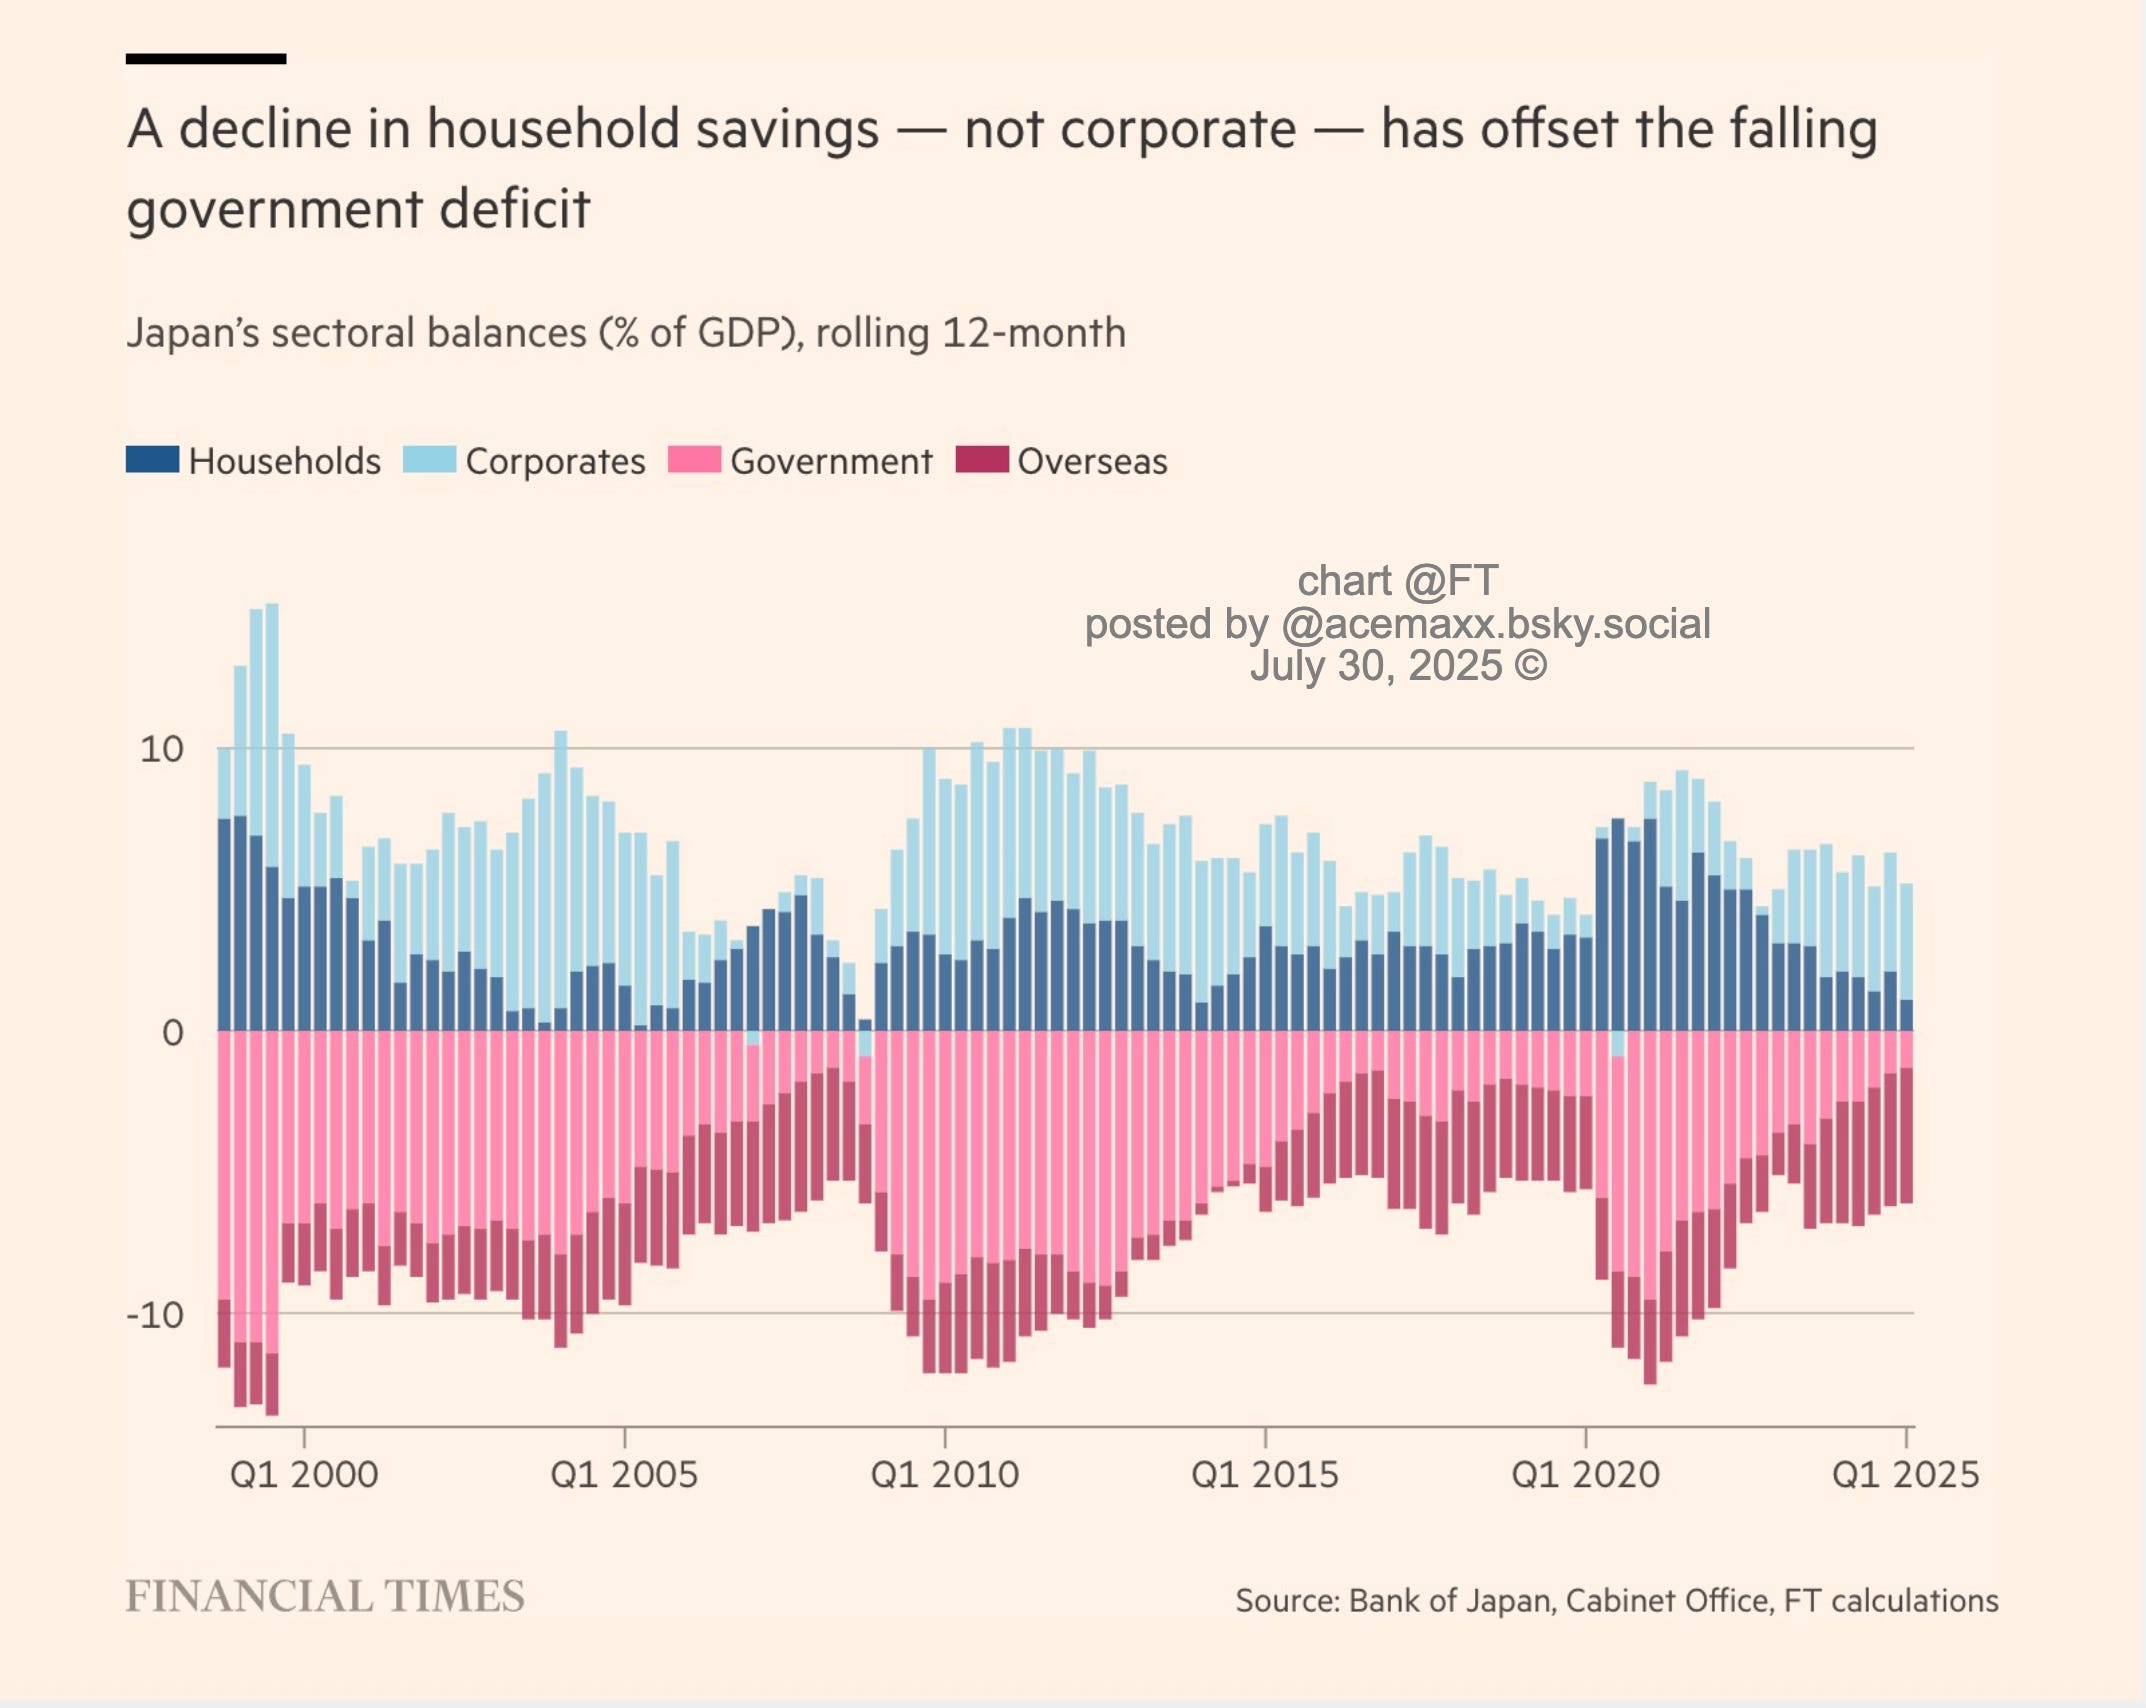
Dies machte die japanische Regierung zum «spender of last resort». Und viele Ökonomen (natürlich nicht die Anhänger der neoklassischen Schule) verteidigten dies als das einzige wirksame Mittel gegen eine langfristige Stagnation.
Nun stellt die Financial Times nüchtern fest:
Die Rendite der 30-jährigen japanischen Staatsanleihen stieg auf 3,21%, ein Allzeithoch – ein Zeichen für eine tiefgreifende Veränderung der Erwartungen hinsichtlich Inflation, Wachstum und möglicherweise auch der Geldpolitik.
Japans Haushaltsdefizit ist laut Morgan Stanley ab dem 1. Quartal 2025 nahezu ausgeglichen.
Das ist erstaunlich für ein Land, das lange Zeit als dauerhaft in den roten Zahlen galt.
Ausgedrückt in finanziellen Salden wurde der Rückgang des Staatsdefizits durch geringere Ersparnisse der privaten Haushalte ausgeglichen, während der Unternehmenssektor weiterhin einen Überschuss erzielt.
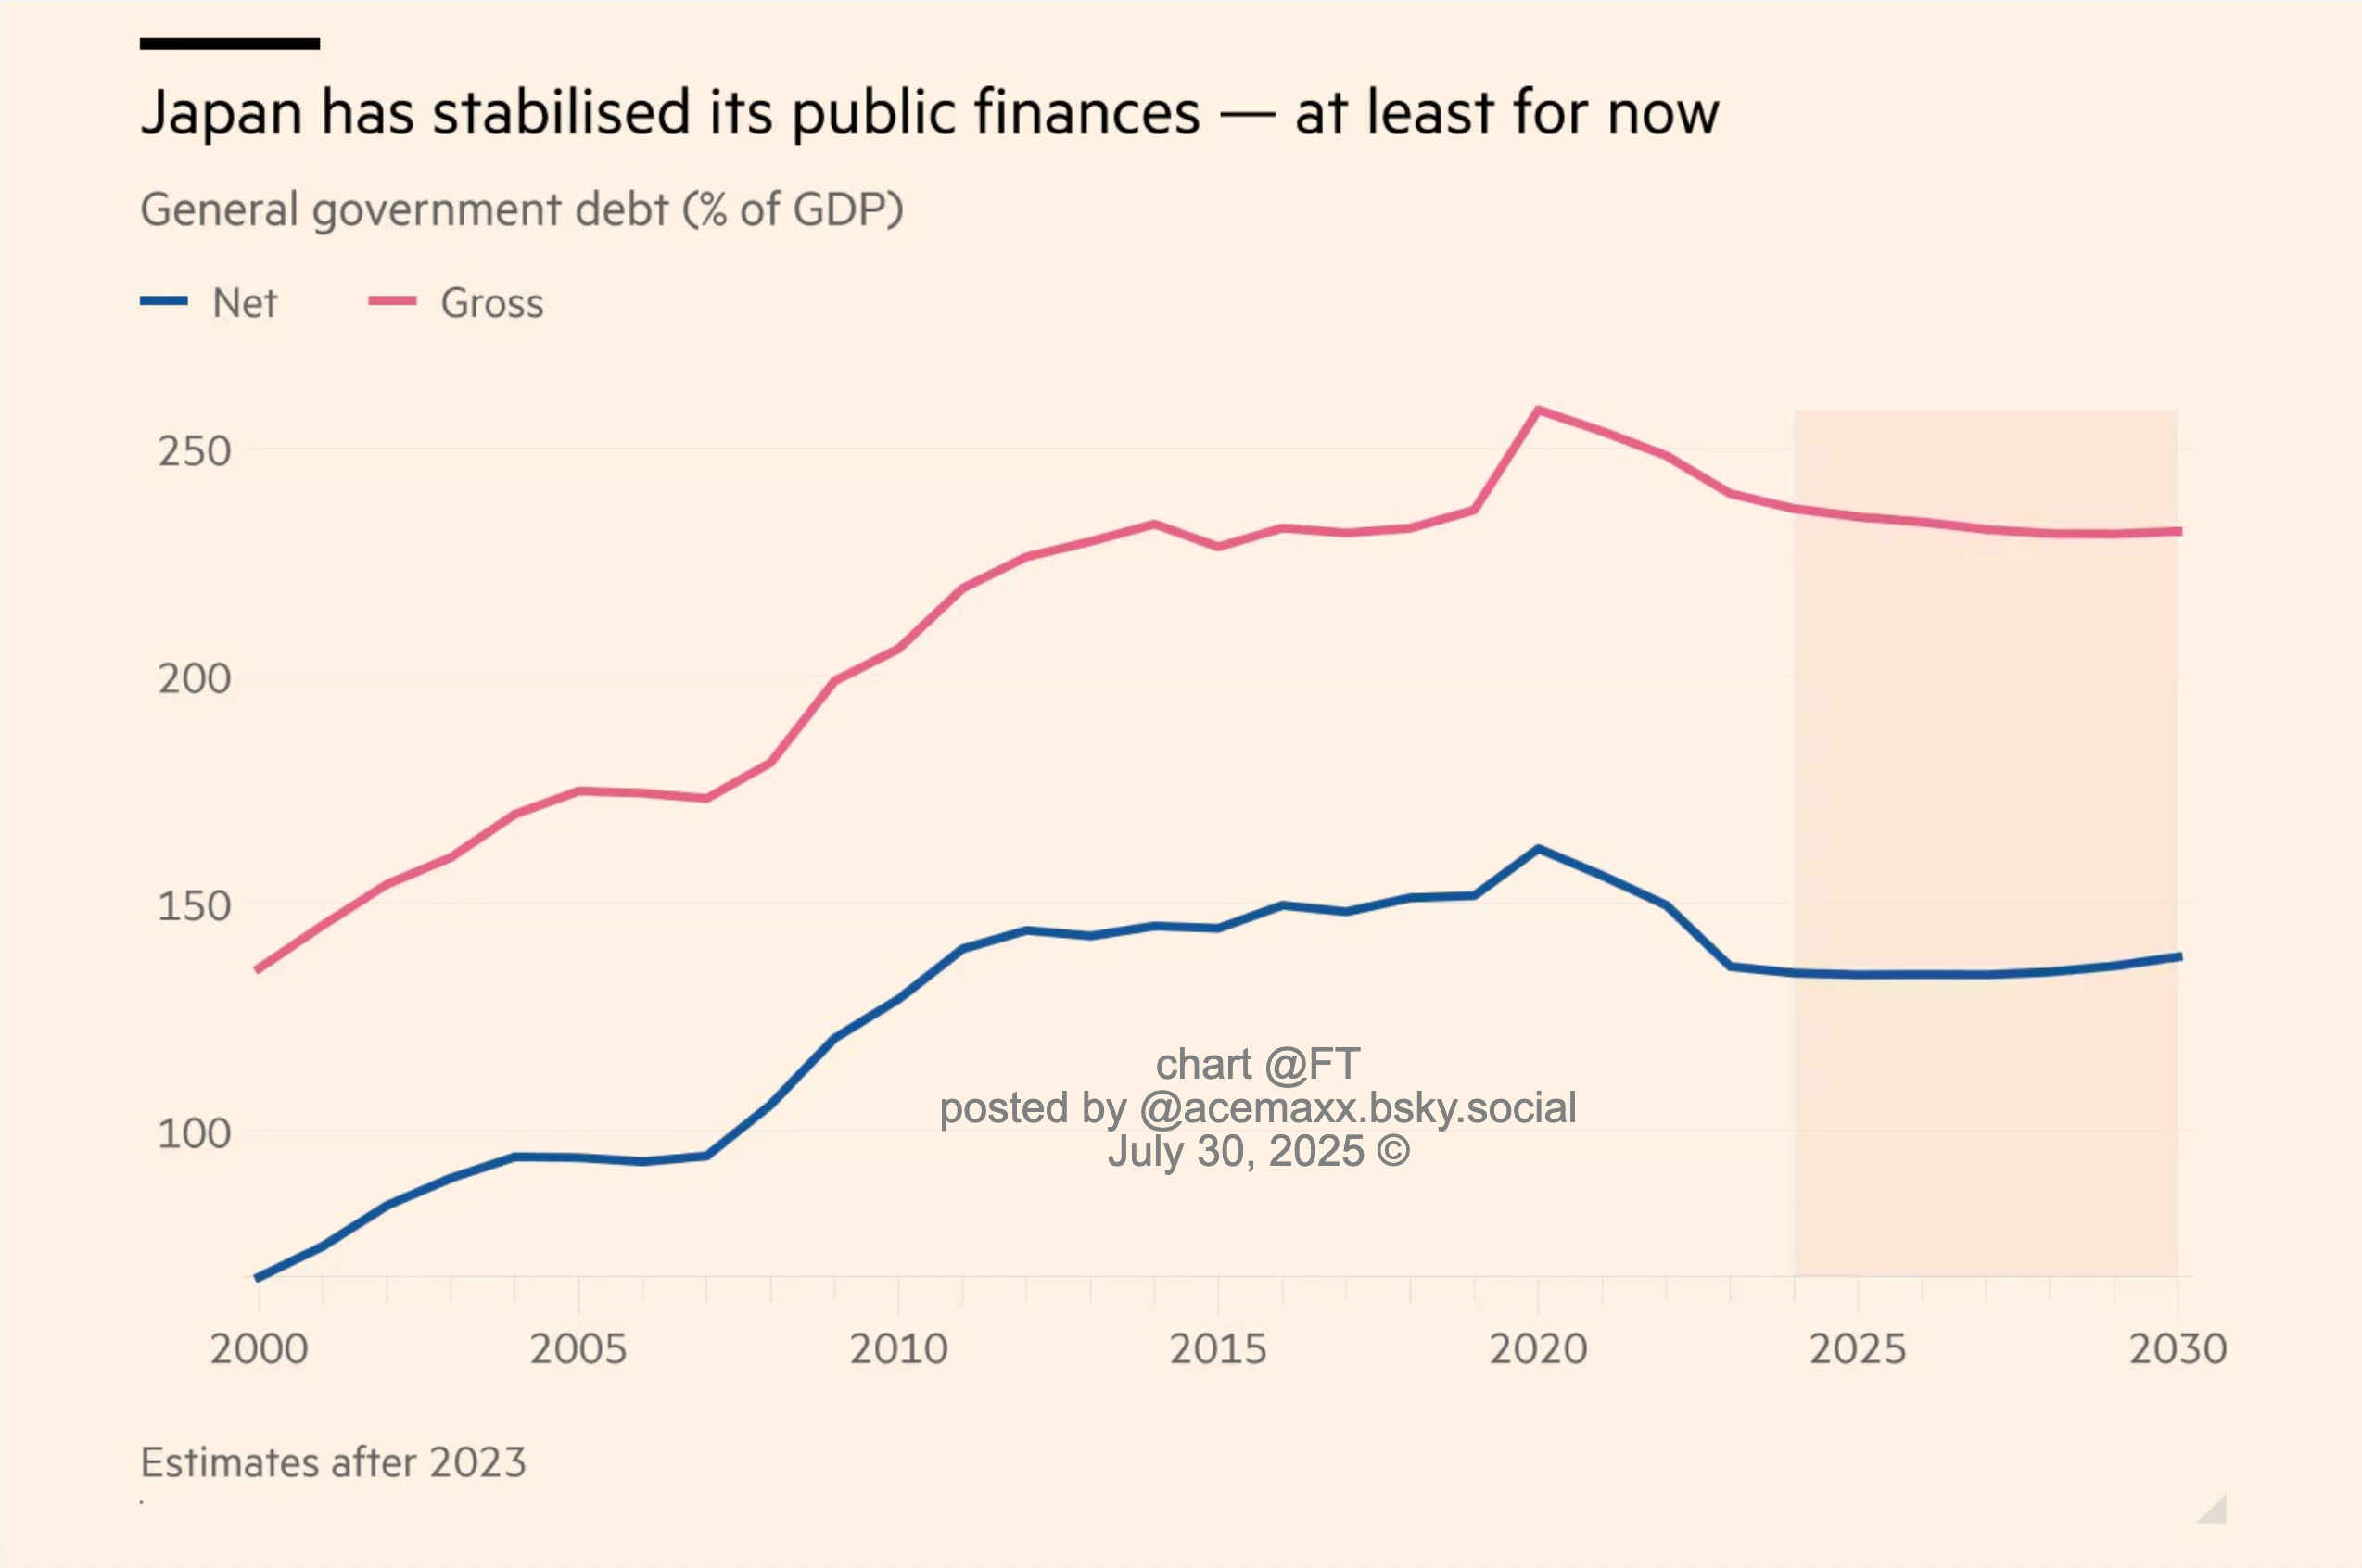
Wie Fitsch Ratings am Mittwoch notiert hat:
«Die jüngste Haushaltsentwicklung Japans war besser als wir im Januar 2025 angenommen hatten, als wir das Rating des Landes mit stabilem Ausblick bestätigten».
Die amerikanische Ratingagentur, eine der drei national anerkannten statistischen Ratingorganisationen (NRSRO) rechnet in den nächsten Jahren mit einem weiteren Rückgang der Schuldenquote («debt-to-GDP rate»), aber der langfristige Druck auf die Schuldenquote bleibe trotzdem erheblich.
Was hat sich geändert?
Viele mögliche Faktoren:
✅ Leichte, aber anhaltende Inflation
• Japan hat endlich die Deflation überwunden.
• Dieses nominale BIP-Wachstum steigert die Steuereinnahmen und senkt die Schuldenquote, auch ohne Sparmaßnahmen («fiscal austerity»).
✅ Lohnwachstum und Unternehmensreformen
• Der angespannte Arbeitsmarkt und der Lohndruck steigern die Nachfrage und die Gewinne.
• Japanische Unternehmen sind profitabler geworden, was die Dynamik des privaten Sektors erhöht.
✅ Yen-Schwäche = Rückenwind für den Export
• Der schwächere Yen der letzten Jahre hat die Wettbewerbsfähigkeit der Exporte gestärkt und die Außenbilanz verbessert.
✅ Demografischer Druck
• Die Alterung der Bevölkerung hat zu einem natürlichen Rückgang der privaten Ersparnisse geführt und damit die „Deflationslücke” verringert, die einst fiskalische Stützungsmaßnahmen erforderlich machte.
Fazit:
Japans „Wende” ist real – zumindest zyklisch.
Die Entwicklung zeigt, wie selbst ein Land mit massiven Schulden und jahrzehntelanger Deflation sich normalisieren kann, wenn sich die makroökonomischen Bedingungen ändern:
insbesondere wenn moderate Inflation, Lohnwachstum und eine stabile Währung zusammenkommen.